Pour un prêt travaux maison, le bon crédit dépend d’abord du montant et de la nature du chantier. Pour un projet de moins de 75 000 €, on choisit entre un prêt personnel et un prêt affecté. Pour une rénovation énergétique, l’éco-prêt à taux zéro finance les travaux sans intérêts et se cumule avec MaPrimeRénov’. Au-delà, un prêt garanti par une hypothèque ou une caution devient la voie habituelle.
Trois critères départagent ces formules : la somme à emprunter, le type de travaux et la mensualité que le budget supporte.
Les formules de prêt pour financer des travaux dans une maison
Quatre familles de financement coexistent. Le prêt personnel s’utilise librement, sans justifier l’emploi des fonds. Le prêt affecté est lié à un devis de travaux précis. L’éco-PTZ est réservé à la rénovation énergétique. Le prêt immobilier travaux, garanti, sert aux budgets importants.
| Formule | Usage des fonds | Justificatifs |
|---|---|---|
| Prêt personnel | Libre | Revenus, pièces d’identité |
| Prêt affecté | Travaux du devis uniquement | Devis ou facture de l’entreprise |
| Éco-PTZ | Rénovation énergétique | Devis d’une entreprise RGE |
| Prêt immobilier travaux | Gros chantier ou achat avec travaux | Devis, garantie, dossier complet |
Le choix se joue ensuite sur le montant, qui détermine le régime juridique du crédit.
Moins de 75 000 € : prêt personnel ou prêt affecté
Un crédit à la consommation porte sur des sommes comprises entre 200 € et 75 000 €. Le prêt personnel laisse libre l’usage de l’argent, ce qui convient à de petits travaux ou à de l’équipement acheté en plusieurs fois.
Le prêt affecté protège davantage l’emprunteur : son usage n’est pas libre et le remboursement ne commence qu’à la réalisation de la prestation. Si le prêteur refuse le crédit, le contrat de travaux est annulé automatiquement et un éventuel acompte est remboursé. Un délai de rétractation de 14 jours court après la signature de l’offre.
Ce lien entre prêt et chantier rend le devis déterminant. Avant de signer avec un artisan, il vaut mieux appliquer les vérifications à faire avant de signer : une entreprise défaillante bloque à la fois le chantier et le financement.
Rénovation énergétique : l’éco-prêt à taux zéro et le cumul avec les aides
L’éco-PTZ s’adresse aux propriétaires occupants ou bailleurs d’une résidence principale construite depuis plus de 2 ans. Il est accordé sans condition de ressources, mais les travaux doivent être réalisés par une entreprise RGE.
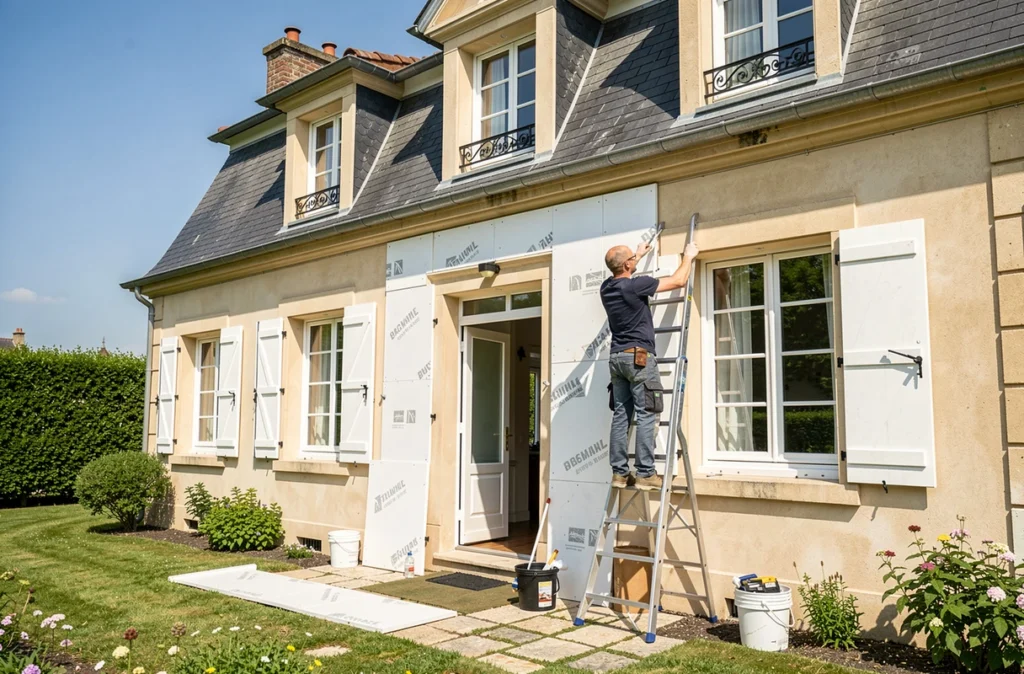
Les plafonds varient avec le chantier : 7 000 € pour une seule action sur les parois vitrées, 15 000 € pour une autre action isolée, 25 000 € pour deux travaux et 30 000 € à partir de trois. Une rénovation globale, après un audit énergétique, monte à 50 000 €. La durée maximale est de 15 ans, ou de 20 ans pour une rénovation globale.
Il se cumule avec MaPrimeRénov’ pour financer le reste à charge. Pour chiffrer ce reste à charge, on peut partir du prix d’une isolation par l’extérieur ou du budget d’une pompe à chaleur pour une maison de 80 m2.
Au-delà de 75 000 € : passer par un prêt immobilier travaux
Au-dessus du plafond du crédit à la consommation, le financement relève en général du crédit immobilier. Le prêteur demande une garantie (hypothèque ou caution), les frais de dossier sont plus élevés et la durée de remboursement s’allonge.
Le prêt immobilier travaux convient aussi à l’achat d’une maison à rénover : les travaux sont alors intégrés au prêt d’acquisition, avec des devis fournis dès le dépôt du dossier. Un crédit affecté peut parfois dépasser 75 000 € pour des travaux d’amélioration, à condition de ne pas être garanti par une hypothèque ou une garantie équivalente.
Durée, taux et mensualité : ce qui fait varier le coût du crédit
La durée pèse davantage que le taux sur le coût total. Exemple avec un taux d’illustration de 5 % pour 20 000 € empruntés : sur 5 ans, la mensualité est de 377,42 € et les intérêts atteignent 2 645 €. Sur 10 ans, elle tombe à 212,13 €, mais les intérêts montent à 5 456 €.
Le TAEG permet de comparer les offres, car il inclut les frais de dossier et les assurances ou garanties obligatoires. Il ne peut pas dépasser le taux d’usure, que la Banque de France calcule chaque trimestre : c’est le taux moyen constaté, majoré d’un tiers.
Le prêteur regarde aussi la part des revenus déjà consacrée aux remboursements. Une mensualité raisonnable compte autant que le taux. Pour intégrer le crédit dans un budget global, la planification du budget de rénovation aide à fixer le montant à emprunter.
Monter le dossier : devis, justificatifs et déblocage des fonds
Le dossier réunit des devis détaillés, les justificatifs de revenus, l’avis d’imposition et la preuve de propriété du logement. Les devis fixent le montant accordé : un devis trop bas laisse des dépenses non financées.
Pour un prêt affecté, le remboursement démarre à la réalisation de la prestation, et le prêteur peut réclamer des justificatifs. Le prêteur peut refuser sans motiver sa décision, et l’absence de réponse sous 7 jours vaut refus. Mieux vaut donc déposer la demande avant de commander le chantier, et prévoir ce délai dans le calendrier.
Pour un petit chantier, un prêt personnel ou affecté suffit. Pour une rénovation énergétique, l’éco-PTZ passe en premier, avec un artisan RGE. Un gros projet relève d’un prêt immobilier garanti.